ფინანსური სტაბილურობის შენარჩუნება და მოულოდნელ მატერიალურ საჭიროებებთან გამკლავება თანამედროვე ცხოვრების განუყოფელი ნაწილია. ხშირად ჩნდება სიტუაციები, როდესაც სასწრაფოდ გჭირდებათ დამატებითი ფინანსური რესურსი, თუმცა ბანკში სტანდარტული პროცედურების გავლა ხანგრძლივ დროს მოითხოვს ან ოფიციალური შემოსავლების დადასტურების სირთულეებს უკავშირდება. ასეთ დროს საკუთარი ავტომობილის უზრუნველყოფით თანხის მიღება ერთ-ერთ ყველაზე ოპერატიულ ალტერნატივად გვევლინება. სწორედ ამ მოთხოვნილებას პასუხობს ავტო სესხი, რომელიც მომხმარებელს საშუალებას აძლევს, საკუთარი ტრანსპორტის გაყიდვის ან მისით სარგებლობის შეზღუდვის გარეშე მოიზიდოს საჭირო კაპიტალი. იმისათვის, რომ აღნიშნული ნაბიჯი იყოს მაქსიმალურად უსაფრთხო, ეფექტური და ფინანსურად გამართლებული, აუცილებელია დეტალურად გაანალიზოთ, თუ როგორ ფუნქციონირებს ეს მექანიზმი, რა განსხვავებები არსებობს ბაზარზე არსებულ პროდუქტებს შორის და როგორ უნდა შეარჩიოთ თქვენთვის ოპტიმალური პირობები.
როგორ მუშაობს ავტომობილის უზრუნველყოფით დაფინანსება?
ავტომობილის უზრუნველყოფით სესხის აღების პრინციპი ეფუძნება თქვენი მოძრავი ქონების საბაზრო ღირებულების გამოყენებას ფინანსური გარანტიის სახით. ტრადიციული საცალო დაკრედიტებისგან განსხვავებით, სადაც კრედიტორის მთავარი ყურადღება მსესხებლის ყოველთვიურ ფიქსირებულ შემოსავალსა და საკრედიტო რეიტინგზეა მიმართული, უზრუნველყოფილი დაფინანსების მოდელში მთავარი აქცენტი თავად აქტივის — ავტომობილის — ლიკვიდურობასა და რეალურ ღირებულებაზე გადადის.
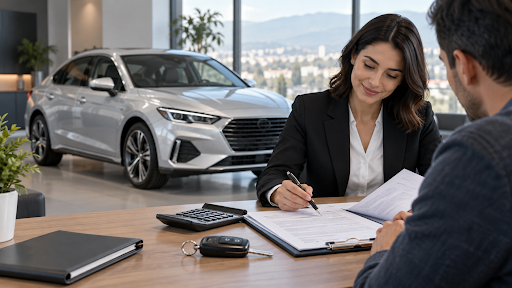
პროცესი საკმაოდ გამჭვირვალეა: საფინანსო ორგანიზაცია აფასებს ავტომობილს, ადგენს მის სარეალიზაციო ღირებულებას და მიღებული ციფრის საფუძველზე სთავაზობს მსესხებელს სესხის კონკრეტულ ლიმიტს. ამ პროდუქტის მთავარი პრაქტიკული ღირებულება იმაში მდგომარეობს, რომ ავტომობილის მესაკუთრეს არ უწევს საკუთარ კომფორტსა თუ გადაადგილების თავისუფლებაზე უარის თქმა. ტრანსპორტზე რეგისტრირდება გირავნობა საჯარო რეესტრში ან შსს მომსახურების სააგენტოში, თუმცა მართვისა და ექსპლუატაციის უფლება სრულად რჩება ავტომობილის მფლობელს. ეს განსაკუთრებით ხელსაყრელია მათთვის, ვისი ყოველდღიური საქმიანობაც პირდაპირ არის დაკავშირებული ტრანსპორტით გადაადგილებასთან ან ბიზნეს ოპერაციებთან.
როდის არის ავტომობილის უზრუნველყოფით თანხის მიღება პრაქტიკული გამოსავალი?
ყოველი ფინანსური ინსტრუმენტი შექმნილია გარკვეული ამოცანების გადასაჭრელად. ავტომობილის უზრუნველყოფით დაფინანსების გამოყენება განსაკუთრებით გამართლებულია რამდენიმე ტიპურ სიტუაციაში:
- სასწრაფო ლიკვიდურობის საჭიროება: როდესაც დრო კრიტიკული ფაქტორია — მაგალითად, ჯანმრთელობასთან დაკავშირებული გადაუდებელი ხარჯებისას, ოჯახური საჭიროებებისას ან მომგებიანი საინვესტიციო შესაძლებლობის სწრაფად გამოსაყენებლად, სადაც დაყოვნება ფინანსურ დანაკარგს ნიშნავს.
- ბიზნესის საბრუნავი საშუალებების შევსება: მცირე და საშუალო მეწარმეებს ხშირად სჭირდებათ სწრაფი ფულადი ნაკადი საქონლის დამატებითი პარტიის შესასყიდად, სეზონური მოთხოვნის დასაკმაყოფილებლად ან პროექტის დასასრულებლად, სანამ დამკვეთისგან საბოლოო ანგარიშსწორება მოხდება.
- არაფორმალური შემოსავლების მქონე პირებისთვის: ბევრი თვითდასაქმებული, შტატგარეშე მომუშავე თუ ფრილანსერი ფლობს სტაბილურ შემოსავალს, თუმცა ოფიციალური საბანკო ამონაწერით მისი დადასტურება უჭირს. ასეთ დროს ავტომობილის უზრუნველყოფა ხდება მთავარი გარანტი სესხის მისაღებად.
- მაღალპროცენტიანი ვალდებულებების კონსოლიდაცია: რამდენიმე მცირე, მაგრამ ძვირადღირებული მიკროსესხის გაერთიანება ერთ უზრუნველყოფილ სესხში ხშირად იძლევა საშუალებას, შემცირდეს ყოველთვიური საპროცენტო ტვირთი და გადახდების მართვა გახდეს უფრო სტრუქტურირებული.
ტერმინოლოგიური განსხვავებები: ავტო კრედიტი, ავტო სესხი და ავტო ლომბარდი
მომხმარებლები ხშირად ვერ ასხვავებენ ერთმანეთისგან ამ სამ ფინანსურ ცნებას, რაც ზოგჯერ არასწორ მოლოდინებსა და გადაწყვეტილებებს იწვევს. მნიშვნელოვანია თითოეული მათგანის შინაარსობრივი მხარის გააზრება.
ავტო კრედიტი
ტერმინი ავტო კრედიტი ტრადიციულად გამოიყენება იმ შემთხვევაში, როდესაც ფინანსური რესურსი გამოიყოფა კონკრეტულად ახალი ან მეორადი ავტომობილის შეძენის მიზნით. ამ დროს სესხის გამცემი ორგანიზაცია თანხას პირდაპირ გადარიცხავს ავტომობილის გამყიდველის ან დილერის ანგარიშზე, ხოლო შეძენილი ტრანსპორტი ავტომატურად ხდება გაცემული კრედიტის უზრუნველყოფა. ამ პროდუქტს აქვს მკაცრად განსაზღვრული მიზნობრიობა — ახალი ავტოტრანსპორტის ყიდვა.
ავტო სესხი
განსხვავებით წინა პროდუქტისგან, ავტო სესხი გულისხმობს მომხმარებლის უკვე არსებული, საკუთრებაში მყოფი ავტომობილის უზრუნველყოფით ნაღდი ფულის მიღებას. თანხა ირიცხება მსესხებლის პირად ანგარიშზე და მას შეუძლია გამოიყენოს იგი ნებისმიერი პირადი თუ ბიზნეს მიზნისთვის. ამასთან, ავტომობილი რჩება მესაკუთრის განკარგულებაში და მას შეუძლია შეუფერხებლად განაგრძოს მისი ექსპლუატაცია.
ავტო ლომბარდი
კლასიკური გაგებით, ავტო ლომბარდი არის სერვისი, სადაც სესხის უზრუნველყოფად ქცეული ავტომობილი გადადის კრედიტორის დაცულ ავტოსადგომზე. სესხის სრულად დაფარვამდე მესაკუთრეს არ აქვს ტრანსპორტით სარგებლობის უფლება. მიუხედავად იმისა, რომ დღეს ბაზარზე ზოგიერთი კომპანია „ლომბარდის“ სახელით სთავაზობს მომხმარებელს ტრანსპორტის დატოვების გარეშე სესხს, კლასიკური ლომბარდული სესხის მთავარი განმასხვავებელი ნიშანი სწორედ ქონების ფიზიკური მფლობელობიდან გამოყვანა და საკრედიტო ისტორიის მინიმალური შემოწმებაა.
რა ფაქტორები განსაზღვრავს შესაძლო სესხის მოცულობას?
ავტომობილის უზრუნველყოფით სესხის აღებისას თანხის მაქსიმალური ლიმიტი ინდივიდუალურად იანგარიშება. ფინანსური ინსტიტუტის მიერ ჩატარებული შეფასება ეყრდნობა რამდენიმე ძირითად კრიტერიუმს, რომლებიც პირდაპირ მოქმედებს ტრანსპორტის საბაზრო ღირებულებაზე:
- ავტომობილის მარკა და მოდელი: ბაზარზე მაღალი მოთხოვნის მქონე, პოპულარული მოდელები (მაგალითად, ფართოდ გავრცელებული ეკონომიური სედანები თუ პოპულარული ქროსოვერები) უფრო მაღალი ლიკვიდურობით გამოირჩევა. ასეთ ავტომობილებზე საფინანსო ორგანიზაციები მზად არიან გასცენ საბაზრო ღირებულებასთან უფრო მიახლოებული თანხა.
- გამოშვების წელი და გარბენი: ტრანსპორტის ასაკი და გავლილი მანძილი პირდაპირპროპორციულად მოქმედებს მის ღირებულებაზე. რაც უფრო ახალია ავტომობილი და რაც უფრო ნაკლები აქვს გარბენი, მით უფრო მაღალია მისი საბაზრო ფასი და, შესაბამისად, ხელმისაწვდომი სესხის ლიმიტი.
- ტექნიკური და ვიზუალური მდგომარეობა: ძრავის, გადაცემათა კოლოფისა და სავალი ნაწილის გამართულობა შეფასების კრიტიკული ნაწილია. ასევე დიდი ყურადღება ექცევა ძარის მდგომარეობას — ქარხნულ საღებავს, ნაკაწრებისა თუ ავარიული დაზიანებების კვალს.
- ადგილობრივი ბაზრის კონიუნქტურა: კონკრეტულ პერიოდში მეორად ბაზარზე არსებული მიწოდება-მოთხოვნის ბალანსი განსაზღვრავს, რამდენად სწრაფად არის შესაძლებელი ტრანსპორტის რეალიზაცია მისი რეალური ფასით.
როგორ ხდება ავტომობილის შეფასება და რა დოკუმენტებია საჭირო?
შეფასების პროცესი შექმნილია იმგვარად, რომ იყოს მაქსიმალურად სწრაფი და მოსახერხებელი მომხმარებლისთვის. პროცედურა მოიცავს ორ ძირითად ეტაპს: პირველად დისტანციურ ანალიზსა და ფიზიკურ დათვალიერებას.
პირველ ეტაპზე ხდება ავტომობილის მონაცემების (მარკა, მოდელი, გამოშვების წელი, ძრავის მოცულობა) შედარება მიმდინარე ბაზრის მონაცემებთან. ამის შემდეგ, შემფასებელი ადგილზე ამოწმებს ავტომობილის რეალურ მდგომარეობას, ამოწმებს VIN კოდს, ადარებს მონაცემებს და ადგენს საბოლოო სარეალიზაციო ღირებულებას.
რაც შეეხება ბიუროკრატიულ მხარეს, საჭირო საბუთების ნუსხა მინიმალურია და არ მოითხოვს ხანგრძლივ შეგროვებას:
- მსესხებლის პირადობის დადატურება (პირადობის მოწმობა ან პასპორტი);
- ავტომობილის სარეგისტრაციო მოწმობა (ტექპასპორტი);
- ცალკეულ შემთხვევებში, მართვის მოწმობა ან შემოსავლების დამადასტურებელი დოკუმენტი.
ფინანსური პირობების შედარება: რას მივაქციოთ ყურადღება?
სესხის ხელშეკრულების გაფორმებამდე აუცილებელია სხვადასხვა საფინანსო ინსტიტუტის შეთავაზებების დეტალური შედარება. მხოლოდ ნომინალურ საპროცენტო განაკვეთზე დაყრდნობა ხშირად არ იძლევა სრულ სურათს. ყურადღება უნდა მიექცეს შემდეგ პარამეტრებს:
ეფექტური საპროცენტო განაკვეთი
ეს არის ყველაზე რეალური მაჩვენებელი, რომელიც გიჩვენებთ, რა ჯდება სესხი სინამდვილეში. ეფექტური განაკვეთი მოიცავს როგორც ყოველთვიურ საპროცენტო სარგებელს, ასევე სესხის გაცემასთან, შეფასებასთან და ადმინისტრირებასთან დაკავშირებულ ყველა დამატებით ხარჯს.
თანმდევი საკომისიოები და ადმინისტრაციული ხარჯები
დააზუსტეთ, არის თუ არა დამატებითი გადასახადები სესხის დამუშავების, ავტომობილის შეფასების, საჯარო რეესტრში ან მომსახურების სააგენტოში გირავნობის რეგისტრაციის ან მოხსნისთვის. ეს ხარჯები ხშირად პირდაპირ აისახება სესხის საბოლოო თვითღირებულებაზე.
დაფარვის გრაფიკი და წინსწრებით დაფარვის პირობები
შეამოწმეთ გადახდის გრაფიკის სტრუქტურა — არის ის ანუიტეტური (თანაბარი ყოველთვიური გადასახადით) თუ დიფერენცირებული. ასევე მნიშვნელოვანია იცოდეთ, გეკისრებათ თუ არა ჯარიმა სესხის ვადაზე ადრე სრულად ან ნაწილობრივ დაფარვის შემთხვევაში.
პასუხისმგებლიანი დაკრედიტება და ფინანსური რისკების მართვა
ნებისმიერი ფინანსური ვალდებულება მოითხოვს გააზრებულ და პასუხისმგებლიან მიდგომას. იმისათვის, რომ სესხი გახდეს დამხმარე ინსტრუმენტი და არ გარდაიქმნას ფინანსურ ტვირთად, გაითვალისწინეთ შემდეგი პრაქტიკული რჩევები:
- ზუსტად განსაზღვრეთ საჭირო თანხა: ნუ აიღებთ იმაზე მეტ სესხს, ვიდრე რეალურად გჭირდებათ, მხოლოდ იმის გამო, რომ ავტომობილის შეფასება უფრო მაღალ ლიმიტს იძლევა.
- გაანგარიშეთ ყოველთვიური გადასახადი: დარწმუნდით, რომ ყოველთვიური შენატანი არ აღემატება თქვენი თავისუფალი შემოსავლის გონივრულ ზღვარს, რათა არ შეიქმნას ვადაგადაცილების რისკი.
- ყურადღებით წაიკითხეთ ხელშეკრულება: განსაკუთრებული ყურადღება მიაქციეთ ვადაგადაცილების პირგასამტეხლოებს, ჯარიმების დარიცხვის წესს და ფორსმაჟორულ პირობებს.
- შეარჩიეთ საიმედო პარტნიორი: ენდეთ გამჭვირვალე რეპუტაციისა და მკაფიო პირობების მქონე ორგანიზაციებს, რომლებიც ორიენტირებულნი არიან გრძელვადიან და ნდობაზე დაფუძნებულ თანამშრომლობაზე.
ავტომობილის უზრუნველყოფით სესხის აღება თანამედროვე ფინანსურ ბაზარზე ლიკვიდურობის მიღების ერთ-ერთი ყველაზე მოსახერხებელი და მოქნილი საშუალებაა. სწორი გაანგარიშებით, პირობების საფუძვლიანი ანალიზითა და პასუხისმგებლიანი მიდგომით, ეს ინსტრუმენტი გაძლევთ საშუალებას ეფექტურად გადაჭრათ მიმდინარე ფინანსური ამოცანები ისე, რომ არ დაკარგოთ თქვენი მთავარი გადაადგილების საშუალება და შეინარჩუნოთ ცხოვრების ჩვეული რიტმი.